ZEN.com – Compte multidevise

- 199.00 Avis
- 4,5
- Téléchargements
- 1 000 000+
 Analyse par Mobxio
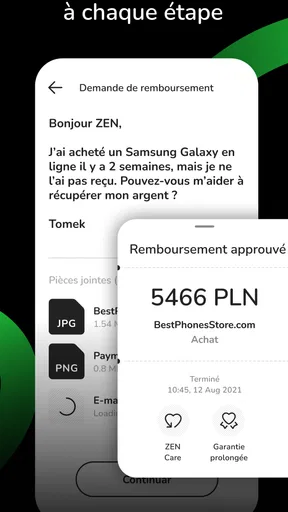
Quand je teste une application financière, je ne commence pas par son apparence. Je vérifie surtout si elle reste compréhensible au moment où je dois ajouter de l’argent, changer de devise ou envoyer un virement. C’est précisément là que ZEN.com m’a paru intéressante : elle réunit un compte multidevise, des paiements avec cashback et des virements internationaux dans une même application gratuite, développée par ZEN.COM.
Sur le papier, le positionnement est simple. Dans la pratique, l’intérêt dépend beaucoup de votre manière de gérer votre argent. Si vous voyagez, achetez régulièrement dans d’autres devises ou recevez des fonds depuis l’étranger, le regroupement peut être pratique. Si vous cherchez uniquement un compte bancaire principal avec toutes les fonctions traditionnelles d’une banque, je vous conseille de regarder plus attentivement vos besoins avant de remplacer vos outils habituels.
L’application est classée dans la catégorie finance, s’adresse à un public PEGI 3 et fonctionne à partir d’Android 8.0. Elle est gratuite, affiche une moyenne de 4,5 sur environ 49 000 évaluations et dépasse le million d’installations. Ces chiffres montrent qu’elle a trouvé son public, mais ils ne disent pas si elle conviendra à votre usage quotidien. Mon objectif ici est donc plus concret : vous aider à comprendre où l’expérience peut coincer, comment éviter les erreurs de configuration et dans quels cas cette solution vaut réellement le détour.
Les moments où l’utilisation peut devenir moins fluide
Le premier point de friction n’est pas forcément une panne. Dans une application multidevise, une opération peut sembler bloquée simplement parce que l’utilisateur ne regarde pas le bon solde ou attend une action à un endroit différent de celui qu’il imagine. Une devise disponible, un transfert en cours et un paiement par carte ne correspondent pas toujours à la même étape. J’ai donc pris l’habitude de relire l’écran affiché avant de recommencer une opération.
Cette précaution paraît banale, mais elle évite un problème courant : répéter une demande parce qu’on pense qu’elle n’a pas été prise en compte. Avant de relancer un transfert, je vérifie d’abord l’historique, le solde concerné et la devise sélectionnée. Dans une application financière, appuyer plusieurs fois sur le même bouton n’est pas une vraie méthode de dépannage. Cela peut surtout rendre la situation plus difficile à suivre.
Le deuxième blocage possible arrive lors de la configuration du compte. Les applications financières doivent généralement vérifier l’identité de leur utilisateur, et cette étape demande de la précision. Une photo peu lisible, un nom saisi différemment de celui figurant sur un document ou une information incohérente peut ralentir la progression. Je recommande de préparer les informations nécessaires avant de commencer, plutôt que de remplir l’inscription entre deux tâches.
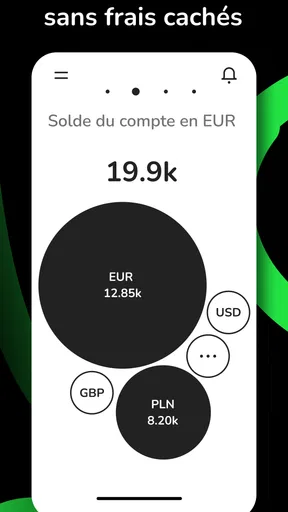
Le troisième point concerne les virements internationaux. L’expression « sans frais cachés » est rassurante, mais elle ne signifie pas que toutes les situations financières possibles se ressemblent. Le montant reçu, la devise utilisée, la banque de départ et les conditions appliquées autour de l’opération peuvent influencer le résultat. Pour une somme importante, je préfère toujours effectuer un premier essai limité et contrôler le montant réellement crédité avant d’adopter le service pour tous mes transferts.
D’autres articles à découvrir

Adobe Express : une communauté créative qui se construit dans le partage

Pooking - Billiards City : le billard mobile peut-il se suffire à lui-même ?

Un lecteur MP3 pour retrouver le plaisir de sa propre bibliothèque musicale

Asphalt Legends : Pourquoi Ce Jeu de Course Captive le Monde

PowerDirector : Dominer le Montage Vidéo sur Mobile

Google Play Livres : agréable pour lire, moins clair pour s’orienter
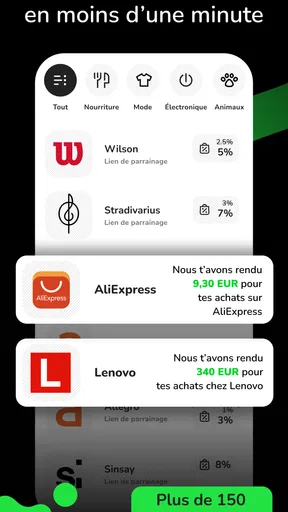
Le cashback mérite la même prudence. Je le considère comme un avantage secondaire, pas comme une remise automatique sur chaque achat. Avant de compter dessus dans mon budget, je regarde les conditions visibles dans l’application et je vérifie que l’achat correspond bien au fonctionnement prévu. Cette habitude évite de transformer une récompense éventuelle en économie imaginaire.
Ce que je vérifie avant de commencer
Je commence par installer la version disponible sur un appareil compatible, puis je m’assure que le système est à jour et que la connexion est stable. La version actuelle indiquée pour l’application est la 2.10.1. Je ne lance pas une inscription importante avec une connexion mobile instable, car une interruption au mauvais moment peut obliger à reprendre une étape ou donner l’impression que le processus est bloqué.
Je vérifie ensuite les informations personnelles que je vais utiliser. Le nom, l’adresse et les autres éléments saisis doivent rester cohérents avec les documents demandés pendant la vérification. Je conseille aussi de choisir une adresse e-mail à laquelle vous avez réellement accès et un numéro de téléphone que vous gardez près de vous. Ce sont des détails simples, mais ils deviennent essentiels dès qu’une confirmation ou une récupération de compte est nécessaire.
Avant de déposer de l’argent, je définis mon objectif. Est-ce un compte pour les voyages, une réserve dans plusieurs devises, un outil pour acheter à l’étranger ou un moyen de recevoir des fonds ? Cette réponse influence la façon dont je lis les écrans et dont je contrôle les opérations. Pour un voyage, je prépare surtout les devises utiles et je vérifie les mouvements. Pour un transfert international, je note le montant attendu et la devise afin de comparer facilement le résultat.
Je conseille également de ne pas mélanger trop vite plusieurs usages. Ajouter de l’argent, convertir une devise et envoyer un virement le même jour peut rendre le suivi confus lorsqu’on découvre l’application. Je préfère réaliser une première opération simple, attendre de voir son apparition dans l’historique, puis passer à l’étape suivante. Cette méthode prend un peu plus de temps, mais elle permet de comprendre le parcours réel de l’argent.
Une autre vérification utile consiste à examiner les détails avant de confirmer. Je relis toujours le bénéficiaire, le montant, la devise et le compte utilisé. Dans un environnement multidevise, une erreur de sélection peut être plus difficile à repérer qu’un simple chiffre mal saisi. Si l’écran récapitulatif ne correspond pas à ce que je voulais faire, je m’arrête au lieu de valider par habitude.
Une méthode simple pour reprendre une opération interrompue
Quand une action semble ne pas avoir abouti, je procède dans un ordre précis. Je ferme d’abord l’écran concerné sans multiplier les tentatives. Je rouvre ensuite l’application et consulte l’historique ou le solde avant de recommencer. L’idée est de déterminer si l’opération est réellement absente, encore en cours ou déjà enregistrée. Cette distinction est plus utile qu’un redémarrage répété.
Si l’application ne répond pas correctement, je vérifie la connexion, puis je relance l’application. Je m’assure aussi que l’appareil dispose d’assez d’espace et que l’application n’est pas restée ouverte trop longtemps en arrière-plan. Je reste volontairement sur des vérifications générales : je n’efface pas immédiatement les données de l’application et je ne désinstalle pas l’outil, car ces actions peuvent compliquer la récupération d’une session ou d’informations locales.
Pour un virement, je conserve les éléments utiles à l’identification de l’opération : date, montant, devise et bénéficiaire. Je ne partage pas ces informations publiquement, mais elles sont précieuses si je dois expliquer le problème au support. Une description vague comme « mon transfert ne marche pas » oblige à reprendre toute l’histoire. Une description structurée permet de gagner du temps et de vérifier plus facilement ce qui s’est passé.
Je fais la même chose pour un paiement ou un éventuel cashback. Je garde la preuve de l’achat et je note ce que l’application affichait au moment de la transaction. Cela ne garantit pas automatiquement l’obtention d’une récompense, mais cela évite les discussions basées sur un souvenir approximatif. Le bon réflexe est de distinguer le paiement lui-même de l’avantage associé : ce sont deux éléments à suivre séparément.
Si la vérification d’identité reste bloquée, je reprends les informations saisies au lieu de créer plusieurs comptes. Je contrôle la lisibilité des documents et la correspondance exacte des données. Si le problème persiste, je passe par l’assistance officielle de ZEN.COM avec un message clair et sans envoyer plus d’informations personnelles que nécessaire. Je déconseille les solutions trouvées au hasard sur des forums, surtout lorsqu’elles demandent de transmettre des codes ou des documents à un tiers.
Les problèmes qui viennent parfois de l’environnement
Une application financière peut fonctionner correctement alors que le problème vient du téléphone ou du réseau. Une connexion filtrée, un mode d’économie d’énergie trop agressif, une date et une heure incorrectes ou une application ancienne peuvent perturber une session. Avant de conclure que ZEN.com est en cause, je teste une connexion fiable, je vérifie l’heure automatique de l’appareil et je redémarre simplement le téléphone.
Les notifications peuvent aussi donner une fausse impression. Ne pas recevoir une alerte ne signifie pas forcément qu’une opération n’a pas été enregistrée. Je consulte directement l’application au lieu de me fier uniquement à la notification. À l’inverse, si une action demande une confirmation que je ne reçois pas, je vérifie le numéro et l’adresse utilisés pendant l’inscription, ainsi que les réglages de notification du téléphone.
Il faut également tenir compte du contexte du paiement. Un achat refusé peut dépendre du commerçant, du terminal, de la connexion du magasin ou du montant disponible dans la bonne devise. Je contrôle donc le solde pertinent et je regarde si le problème se reproduit ailleurs avant d’accuser l’application. Pour un besoin urgent, je garde un moyen de paiement de secours, particulièrement lors d’un voyage.
Cette recommandation est importante parce que ZEN.com ne devrait pas forcément être votre unique solution dès le premier jour. Je la vois comme un outil complémentaire tant que je n’ai pas vérifié qu’elle couvre tous mes besoins. Pour les dépenses courantes, un compte bancaire classique peut rester plus pratique si vous avez besoin d’un ensemble de services habituels au même endroit. Pour les achats internationaux, en revanche, le compte multidevise peut réduire la dispersion entre plusieurs applications et rendre le suivi plus lisible.
Un scénario concret : préparer un achat à l’étranger
Imaginons que je prépare un séjour et que je souhaite régler plusieurs dépenses dans une devise étrangère. Je commence par définir le montant que je veux réellement consacrer au voyage. Je verse ensuite une somme raisonnable, puis je vérifie que le solde apparaît bien avant d’effectuer une conversion ou un paiement. Cette étape intermédiaire me permet de distinguer un problème d’alimentation du compte d’un problème lié à la devise.
Avant chaque opération importante, je relis le montant et la devise. Je ne suppose pas que l’application choisira automatiquement le solde que j’avais en tête. Après le premier achat, je consulte l’historique et je compare le mouvement avec mon reçu. Cette vérification m’aide à comprendre le fonctionnement de mon compte avant de l’utiliser pour une dépense plus élevée.
Dans ce scénario, le cashback peut être agréable, mais je ne modifie pas mes achats pour l’obtenir. Je considère la récompense comme un bonus éventuel et je base mon budget sur le prix réel payé. C’est un détail qui protège contre une mauvaise habitude : acheter davantage simplement parce qu’une partie pourrait revenir plus tard.
Je garde aussi une solution de secours. Une application de finance internationale est utile lorsqu’elle fonctionne dans le contexte prévu, mais un voyage ajoute des variables que je ne contrôle pas toujours. Une carte différente ou un autre moyen de paiement peut éviter de se retrouver sans solution devant un terminal qui refuse la transaction. Pour moi, cette précaution ne diminue pas l’intérêt de ZEN.com ; elle montre simplement qu’un compte multidevise ne remplace pas automatiquement tous les autres moyens de paiement.
À qui l’application convient vraiment
Je la recommande d’abord aux personnes qui ont une raison concrète de gérer plusieurs devises. Un voyageur régulier peut apprécier le fait de suivre ses fonds dans un espace dédié. Quelqu’un qui achète auprès de vendeurs étrangers peut aussi trouver utile de séparer ces dépenses du compte bancaire principal. Les personnes qui reçoivent ou envoient des fonds à l’international peuvent enfin s’intéresser aux virements, à condition de contrôler soigneusement les détails de chaque opération.
Elle peut également convenir à un utilisateur qui veut réunir plusieurs usages sans jongler entre une application de conversion, une solution de paiement et un service de transfert. Cette centralisation est son avantage le plus évident à mes yeux. Elle ne rend pas les opérations automatiquement simples, mais elle réduit le nombre d’endroits à consulter et facilite la lecture de l’historique.
En revanche, je serais plus réservé pour une personne qui veut un compte unique pour toutes les fonctions bancaires du quotidien. Si vous avez besoin d’un accompagnement bancaire traditionnel, d’une organisation très complète de vos prélèvements ou d’une solution parfaitement adaptée à votre situation locale, une banque classique peut être plus appropriée. ZEN.com est surtout convaincante quand le besoin international est réel, pas quand on cherche seulement une application financière de plus.
Je la déconseille aussi à ceux qui valident les transactions sans lire les récapitulatifs. Le multidevise demande davantage d’attention qu’un compte utilisé dans une seule monnaie. Si vous ne voulez jamais vérifier un solde, une devise ou un bénéficiaire, le risque d’erreur augmente. L’application peut être gratuite à l’installation, mais votre temps et votre vigilance restent des ressources à prendre en compte.
Mon avis après l’avoir intégrée à une routine
Ce que j’apprécie le plus est la logique d’ensemble : compte multidevise, paiements avec cashback et transferts internationaux sont réunis dans une même expérience. Le développeur, ZEN.COM, a choisi un positionnement qui répond à une situation très concrète : gérer de l’argent au-delà d’un seul pays sans multiplier les outils. La note moyenne de 4,5 et la présence de plus d’un million d’installations suggèrent une adoption solide, mais mon jugement repose surtout sur la cohérence entre les fonctions et les besoins réels.
Ma principale réserve concerne la nécessité de rester méthodique. L’application ne dispense pas de vérifier ce qui est envoyé, dans quelle devise et à quel moment. Les utilisateurs habitués à une banque traditionnelle peuvent trouver cette approche moins immédiate, surtout lorsqu’ils veulent comprendre rapidement le statut d’une opération. Je conseille donc de commencer par de petits montants, de lire l’historique et de garder les justificatifs pendant la période où vous prenez vos repères.
La version 2.10.1 est proposée pour Android à partir de la version 8.0 du système, ce qui la rend accessible à de nombreux appareils encore utilisés. Je vérifierais tout de même la compatibilité de mon téléphone avant une installation importante, notamment si je prévois un déplacement. Une application financière doit être prête avant le départ, pas découverte au moment où une transaction devient urgente.
Au final, je vois ZEN.com comme une bonne solution spécialisée pour les usages internationaux, plutôt que comme un remplacement universel d’une banque. Son intérêt est réel si vous utilisez plusieurs devises, envoyez de l’argent à l’étranger ou souhaitez regrouper des paiements et des récompenses dans une seule application. Elle est moins pertinente si votre vie financière reste entièrement locale ou si vous refusez les contrôles supplémentaires liés à ce type de compte.
Mon conseil est simple : commencez progressivement, vérifiez chaque étape et gardez une solution de paiement de secours. Avec cette approche, l’application peut devenir un outil pratique et lisible pour les dépenses internationales. Sans cette discipline, ses fonctions peuvent au contraire donner une impression de complexité. C’est donc une application que je recommanderais à un ami voyageur ou habitué aux devises étrangères, mais seulement après avoir défini clairement l’usage qu’il veut en faire.
FAQ sur ZEN.com – Compte multidevise
Qu’est-ce que ZEN.com – Compte multidevise et à quoi sert cette application ?
ZEN.com est une application financière qui permet de gérer un compte multidevise depuis un smartphone. Elle propose notamment des paiements par carte, des transferts d’argent et la gestion de plusieurs devises dans une même interface. Elle peut être utile aux voyageurs, aux personnes travaillant avec l’étranger ou à celles qui souhaitent centraliser leurs dépenses internationales, sous réserve de disponibilité selon le pays.
L’ouverture d’un compte ZEN.com est-elle simple et quelles informations sont nécessaires ?
L’inscription se fait directement depuis l’application, mais elle implique généralement une vérification d’identité conforme aux obligations financières. Il peut être demandé de fournir des informations personnelles, une pièce d’identité valide et, dans certains cas, un justificatif complémentaire. La validation n’est donc pas toujours instantanée. Avant de commencer, vérifiez que le service accepte les résidents de votre pays et que vos documents sont à jour.
Quels sont les frais appliqués par ZEN.com pour la carte, les paiements et les retraits ?
Les frais dépendent de l’offre choisie, du type d’opération et de la devise utilisée. Certaines fonctionnalités peuvent être incluses dans un abonnement, tandis que d’autres peuvent entraîner des limites ou des commissions, notamment pour les retraits, les conversions de devises ou certaines transactions internationales. Il est important de consulter la grille tarifaire actuelle dans l’application ou sur le site officiel avant de télécharger et d’utiliser le compte.
Puis-je utiliser ZEN.com à l’étranger et payer dans différentes devises ?
Oui, le compte est conçu pour faciliter les paiements et la gestion de plusieurs devises, ce qui peut être pratique lors de voyages ou d’achats auprès de commerçants étrangers. Toutefois, l’expérience dépend de la devise, du pays, du réseau de carte et des limites associées à votre formule. Avant un déplacement, vérifiez les conditions de change, les frais éventuels et la disponibilité des retraits dans le pays concerné.
ZEN.com est-il suffisamment sécurisé pour gérer son argent au quotidien ?
L’application met généralement à disposition des fonctions de sécurité telles que la connexion protégée, les notifications de paiement, le contrôle de la carte et la possibilité de la bloquer depuis le téléphone. Malgré cela, aucune solution n’élimine totalement les risques. Utilisez un mot de passe unique, activez les protections disponibles, évitez les réseaux Wi-Fi publics pour les opérations sensibles et contactez rapidement le support en cas d’activité inhabituelle.
Les points forts de ZEN.com – Compte multidevise
Points à garder à l’esprit concernant ZEN.com – Compte multidevise